안녕하세요! 한 주간 시장을 움직인 핵심 데이터와 실제 발생한 경제적 사실만을 명확하게 정리해 드리는 증시 리포트 시간입니다. 😊
최근 일주일(2026년 9월 21일 ~ 25일) 글로벌 금융시장은 직전 주 연준의 기습 금리 인상 충격을 빠르게 흡수하며 전형적인 '실적 장세'로의 패러다임 전환을 이뤄냈습니다. 미국의 대형 테크 기업인 메타의 신규 AI 에이전트 흥행 성공과 메모리 반도체 및 핵심 부품의 극심한 공급 부족(품절 현상) 팩트가 시장 전면에 부각되었는데요. 코스피(KOSPI)는 대외 매크로 경계감 속에서도 반도체 축의 강력한 하드웨어 수요를 바탕으로 마침내 7,000선 안착에 성공했습니다.
철저한 사실과 숫자를 기반으로 이번 주 시장을 뒤흔든 3가지 핵심 팩트를 깊이 있게 분석해 보겠습니다.
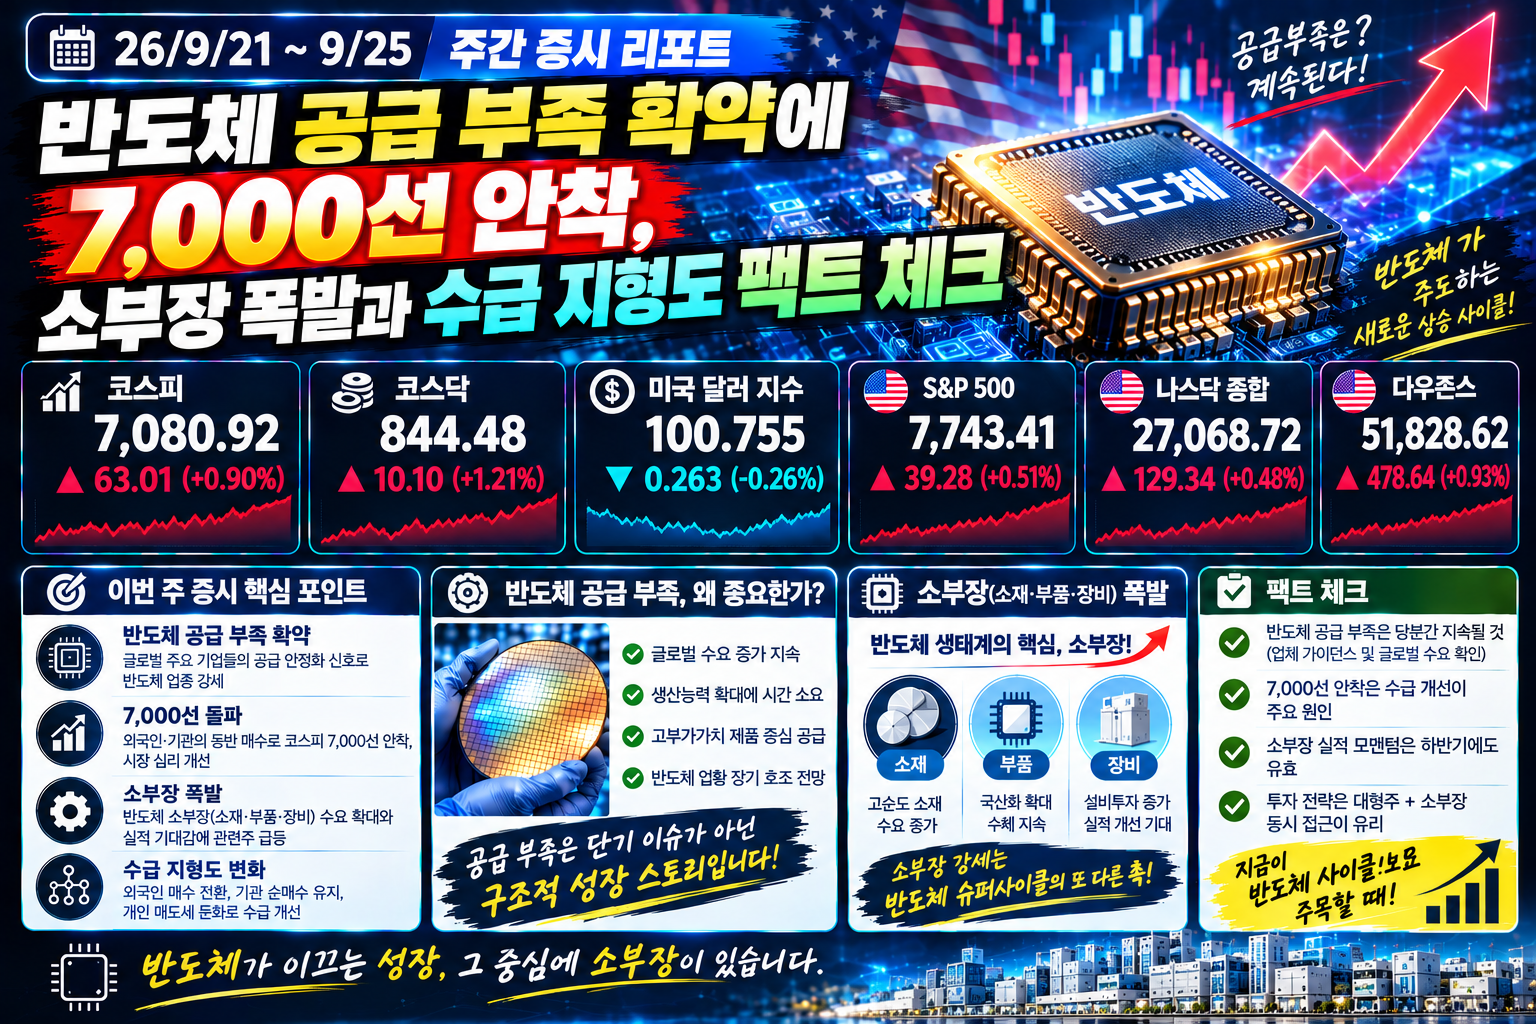
1. '7,000선' 전격 안착: 메타발 훈풍과 코스피 7,080.92 마감 롤러코스터 Verh 🎢
이번 주 국내 증시는 연휴를 앞둔 관망세 속에서도 글로벌 하드웨어 투자 지속성 팩트가 전해지며 견조한 우상향 곡선을 그렸습니다.
- 코스피 7,080.92 마감 (+2.71% 주간 상승): 주 초반 7,007.72로 출발한 코스피 지수는 매수세가 점진적으로 강화되며 주 후반 7,080.92로 거래를 마쳤습니다. 연준의 긴축 우려 속에서도 심리적 저항선인 7,000선을 지켜낸 강력한 안착 팩트입니다.
- 대장주들의 견고한 흐름: 삼성전자는 주간 9.39% 급등하며 28만 5,500원에 마감했고, SK하이닉스 역시 186만 2,000원선을 수성하며 시장의 중심을 탄탄하게 잡아주었습니다.
- 반도체 수출 '중순 기준 역대 최대': 관세청이 발표한 9월 1~20일 수출입 현황에 따르면, 반도체 수출액이 259.4% 폭증한 341억 달러를 기록하며 동기간 역대 최대 기록을 갈아치운 실물 데이터가 확인되었습니다.
2. 공급망 품절 팩트: '범용 MLCC' 가격 280% 급등과 소부장 폭발 💻
이번 주 시장 내부에서 가장 파괴적인 수익률을 기록한 축은 대형주보다 전방 시장의 '실질적 공급 부족' 수혜를 다이렉트로 받은 기판 및 부품 소부장(소재·부품·장비) 섹터였습니다.
- MLCC 범용 제품까지 품귀 확산: 고용량 제품에 이어 서버용 수요 폭증으로 인해 범용 적층세라믹콘덴서(MLCC)까지 품절 현상이 확산되었습니다. 이로 인해 일부 품목의 유통 가격이 한 달 만에 280% 폭등한 간접 증거가 데이터로 확인되었습니다.
- 기판 대장주 및 소부장 연쇄 급등: MLCC와 AI 서버용 고다층 기판 수요 폭증 팩트에 힘입어 기판주인 코리아써키트가 주간 24% 폭등하며 시총 1조 원 이상 기업 중 상승률 1위를 차지했습니다. 뒤를 이어 대덕전자가 +15.7%, 기판 대장주인 삼성전기가 +8.57%, 인쇄회로기판(PCB) 가치사슬인 이수페타시스가 +14.66% 뛰며 대형주보다 탄력적인 상승률을 기록했습니다.
- 장기 외형 성장 가시성 확보: 국내외 주요 파운드리 및 메모리 기업들의 전방 데이터센터 확장 증설 일정이 구체화되면서, 부품·소부장 업체들의 실적 성장이 2028년까지 높은 가시성을 확보했다는 애널리스트 분석이 수급을 대거 자극했습니다.
3. 수급 이동과 소외: 원자력·방산 차익실현 vs 미국 국채금리 자극 🌌
반도체·테크 섹터로 자금이 급격하게 빨려 들어가자, 기존에 지수를 방어하던 다른 주도 섹터에서는 냉정한 '차익실현 투매' 팩트가 관찰되었습니다.
- 원자력·건설·방산 섹터 후퇴: 대미 투자 프로젝트 합의문 공개가 예상보다 지연되면서 모멘텀으로 올랐던 대우건설(-7.77%), HD건설기계(-7.22%) 등이 하락률 상위에 위치했습니다. 중동 전쟁 리스크의 단기 완화와 연휴 전 현금 확보 물량으로 인해 한화시스템(-7.63%), LIG디펜스앤에어로스페이스(-6.99%) 등 방산주도 일제히 차익실현 조정을 받았습니다.
- 미 10년물 국채 금리 다시 자극: 한편 뉴욕 금융시장에서는 미국의 고용과 소비 경제 지표가 예상보다 견조하게 버텨주자 연준의 향후 통화 긴축 경로가 더 길어질 수 있다는 우려 속에 미 10년물 국채 금리가 다시 급등(채권 매도세 심화)하는 매크로 변동성이 상방을 일정 부분 압박했습니다.
💡 향후 투자 전략: 분기말 포트폴리오 조정 속 '핵심 부품주' 선별
7,000선을 안전하게 되찾으며 9월의 하락 압력을 이겨낸 증시는 이제 분기말 리밸런싱과 핵심 경제 지표 발표가 몰린 주간을 마주합니다.
- 기관투자자의 자산 비중 조정(윈도우 드레싱) 경계 📋: 분기말을 맞아 연기금과 보험사 등 초대형 기관투자자들이 최근 수익률이 크게 올라온 주식 비중을 일부 줄이고 국채 금리 급등에 맞추어 채권 비중을 늘리는 기계적 매물을 던질 수 있습니다. 수급적 일시 조정을 염두에 두어야 합니다.
- 연쇄적인 국내외 실물 경제 데이터 확인: 9월 30일 발표되는 한국의 8월 산업활동 지표를 시작으로 10월 1일 9월 수출입통계, 10월 2일 9월 소비자물가지수(CPI)가 줄지어 대기 중입니다. 반도체 외 타 산업군의 수출 펀더멘털 회복 속도를 숫자로 정밀 타격해야 할 시점입니다.
- 대형주 중심에서 실적 소부장으로의 점진적 다변화: 삼성전자와 SK하이닉스가 공급 부족 가이드라인을 확약해 주며 판을 깔아준 만큼, 하반기부터는 단기 밸류에이션 부담이 낮고 유통 가격 급등 수혜가 고스란히 반영되는 메모리 기판, 고용량 MLCC 밸류체인 및 글로벌 파운드리 증설 수혜주(한미반도체 등)로 포트폴리오의 비중을 다변화하는 것이 팩트 기반 위에서 리스크를 낮추고 수익률을 극대화하는 안전한 전략입니다.
오늘 준비한 리포트가 냉정한 사실 판단에 도움이 되었기를 바랍니다. 도움이 되셨다면 공감과 댓글, 이웃추가로 함께해 주세요! 모두 리스크 관리에 유의하시는 한 주 되세요. 😊
#주식시황 #코스피7000선 #9월수출입 #MLCC가격폭등 #코리아써키트 #삼성전기 #이수페타시스 #반도체소부장 #미국국채금리 #방산주차익실현 #재테크 #주식팩트체크